電通クリエーティブX、「BOVA」で準グランプリ・審査員特別賞などを受賞
株式会社電通クリエーティブXは、「第7回 Brain Online Video Award(BOVA)」の一般公募部門にて、同社所属ディレクターの佐藤恵美氏が企画・演出・編集した作品が準グランプリを、...

新型コロナウイルス感染症の影響で売り上げが前年同月比で50%以上減少している法人や個人事業主に対し、法人は200万円、個人事業者などへは100万円を上限に現金を給付する「持続化給付金」について経済産業省は5月1日、申請用のホームページを開設した。
「持続化給付金」は、申請後2週間程度で給付することを想定している。
持続化給付金コールセンターも開設する。
▽中小企業 金融・給付金相談窓口
「持続化給付金」は、新型コロナウイルス感染症の拡大に伴うインバウンドの急減、自粛などの影響を受けている中堅企業、中小企業、小規模事業者、フリーランスを含む個人事業者、医療法人、農業法人、NPO法人、社会福祉法人といった会社以外の法人に対して、事業全般に利用できる給付金を支給する制度。
農業、漁業、製造業、飲食業、小売業、作家・俳優業など幅広い業種で、事業収入(売上高)を得ている法人・個人が対象となる。
新型コロナウイルス感染症の影響により売り上げが前年同月比で50%以上減少している法人や個人事業主で、法人は200万円、個人事業者などは100万円が上限。
法人の場合は、資本金の額または出資の総額が10億円未満、または常時使用する従業員の数が2000人以下の企業。
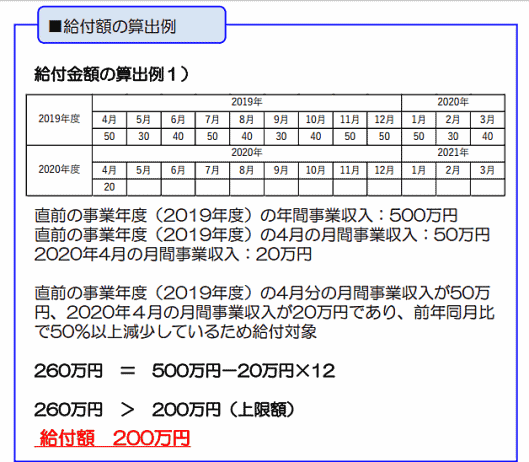
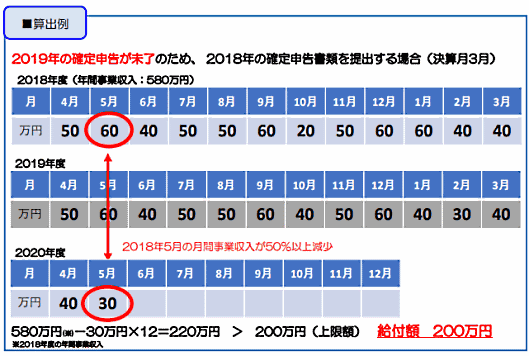
2019年の売上高を基準にし、2020年中の売上高が50%以上減少した月の売り上げから計算することを基本とする。2020年1月から2020年12月のうち、前年同月比で売り上げが50%以上減少したひと月について事業者が選択できる。算出方法は次の通り。
給付額(上限200万円):前年の総売上(事業収入)―(前年同月比▲50%月の売上×12か月)
※金額は10万円単位。10万円未満の端数は切り捨てる
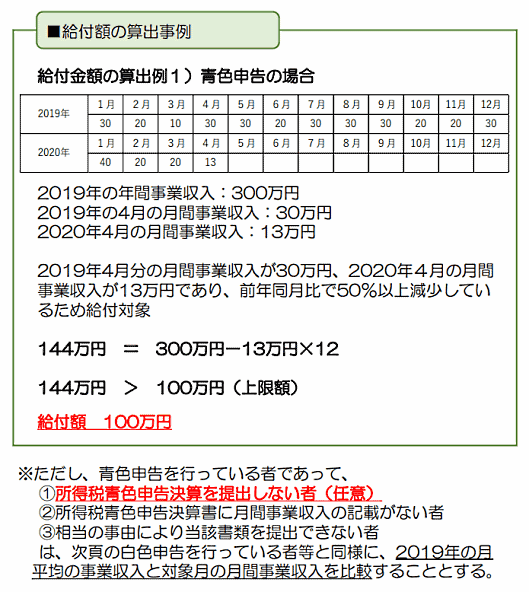
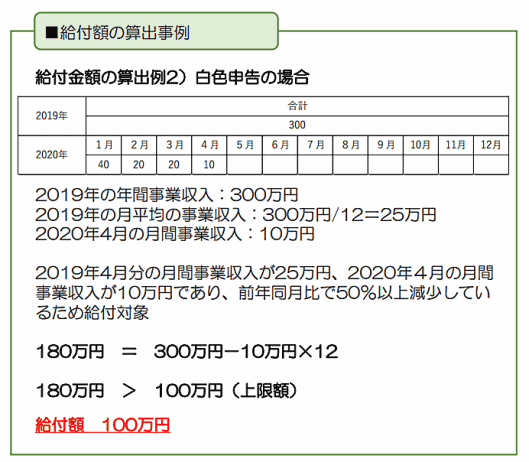
給付額(上限100万円):2019年の年間事業収入―(前年同月比▲50%月の売上×12か月)
※金額は10万円単位。10万円未満の端数は切り捨てる
給付金の申請期間は2020年5月から2021年1月15日まで(電子申請の送信完了の締め切りが2021年1月15日の24時までとなる)。
たとえば、現在の手元資金は枯渇していないものの、2020年夏以降の売り上げに大きな影響が出てくると予想される場合、2020年後半までの売上50%減を見越して、申請を先延ばしするという選択もできる。
専用ホームページでの申請を基本とするが、必要に応じて感染症対策を講じた上で完全予約制の申請支援(必要情報の入力等)を行う窓口を順次設置する。
事業者が1つのアカウントで複数の行政サービスにアクセスできる認証システム「GビズID」の取得は必要ない。
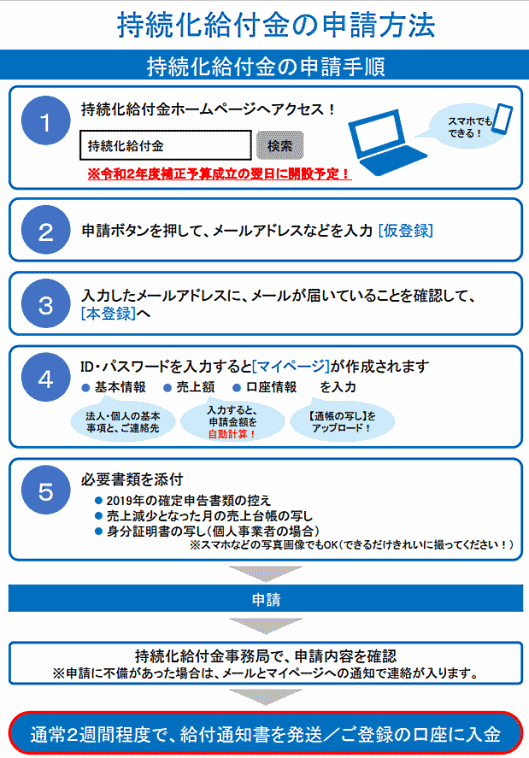
「持続化給付金」のホームページで申請ボタンを押し、メールアドレスなどを入力(仮登録)。届いたメールから専用ページでID・パスワードを入力してマイページを作成、必要書類の添付など手続きを行う。
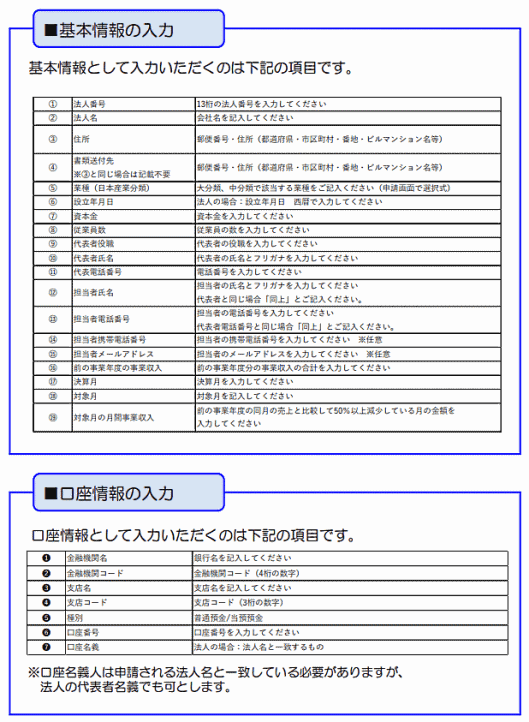
申請には次の3種類の証拠書類などの提出が必要になる。
スキャンした画像だけでなく、デジタルカメラやスマートフォンなどで撮影した写真(データ形式は、PDF、JPG、PNG)も許可する。
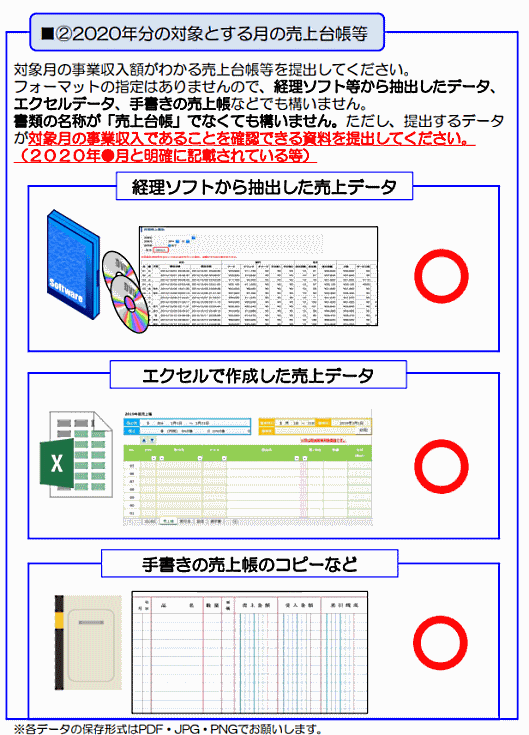
前年事業年度における確定申告の申告期限前、申告期限が延長されている場合など、相当の事由で対象月の直前の事業年度の確定申告書類が提出できないケースは、次のいずれかの書類を用意することを認めている。
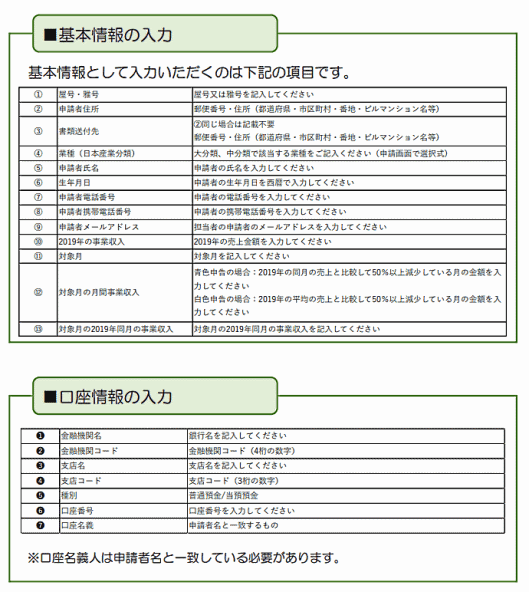
申請には次の4種類の証拠書類などの提出が必要になる。
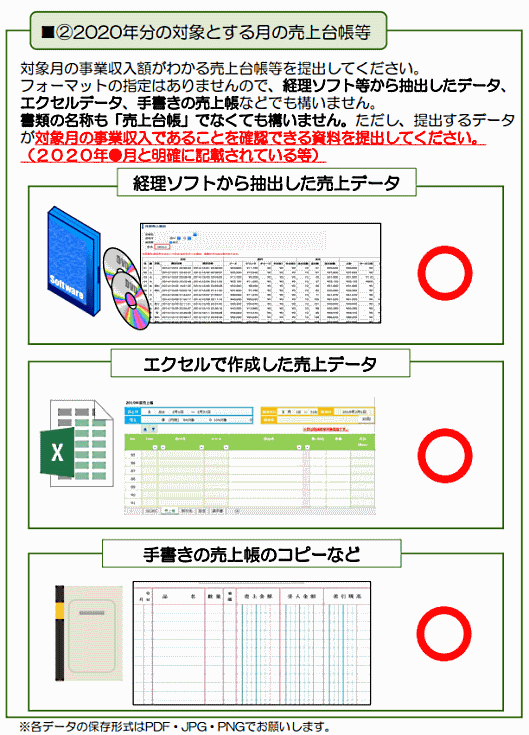
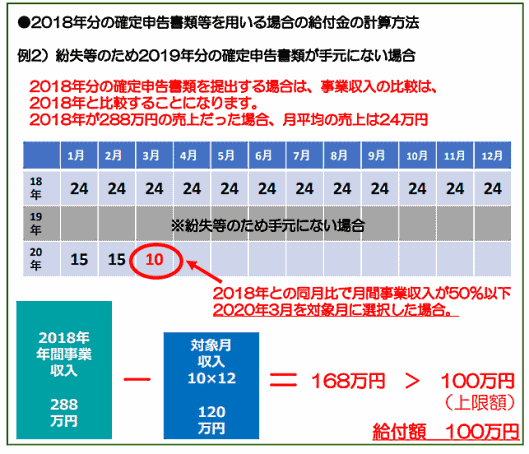
2019年の事業収入に関する証拠書類などとして、2019年分の確定申告書類を提出できない場合、次の2つのうちいずれかを代替の証拠書類などとして提出できる。
2019年1月から12月までの間に法人を設立した場合、2019年の月平均の事業収入に比べて、対象月が50%以上減少しているケースは、特例の適用を選択することができる。
給付額(上限200万円):(2019年の年間事業収入÷2019年の設立後月数×12か月)―(前年同月比▲50%月の売上×12か月)
※金額は10万円単位。10万円未満の端数は切り捨てる

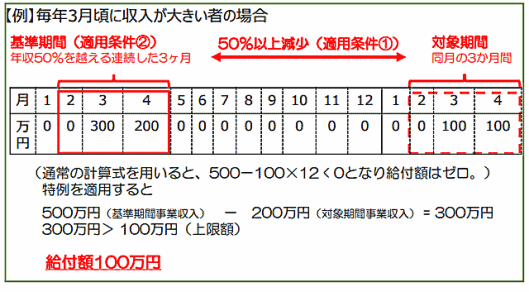
収入に季節性がある場合など、特定期間の事業収入が年間事業収入の大部分を占める事業者について、次の適用条件を満たす場合、特例の適用を選択することができる。
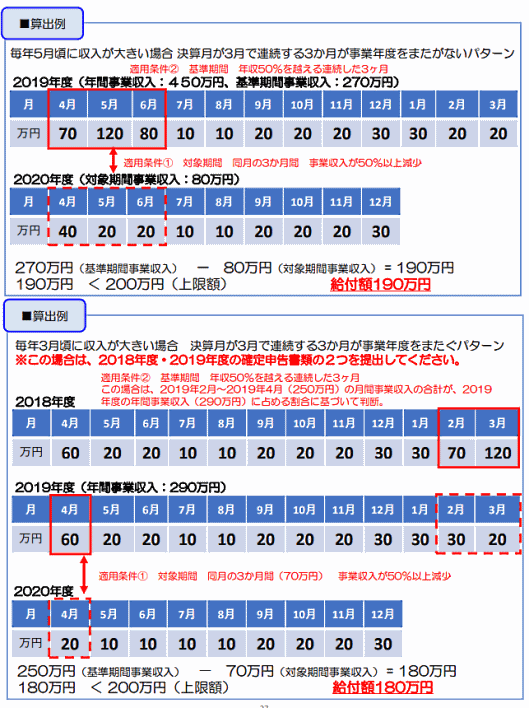
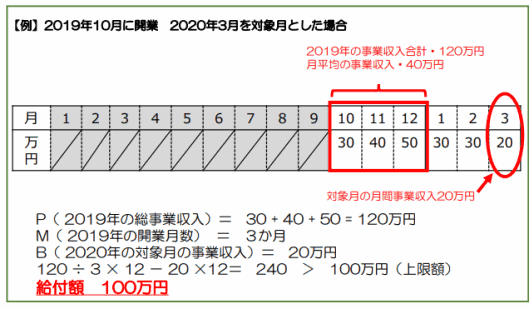
2019年1月から12月末までに新規開業した個人事業者は、次の適用条件を満たし、新規開業を確認できる書類を提出する場合、特例算定式の適用を選択することができる。適用条件は、2020年の対象月の月間収入が、2019年の月平均の事業収入より50%以上減少している場合。
給付額(上限100万円):(2019年の年間事業収入÷2019年の開業後月数×12か月)―(前年同月比▲50%月の売上×12か月)
※金額は10万円単位。10万円未満の端数は切り捨てる
収入に季節性がある場合など、特定期間の事業収入が年間事業収入の大部分を占める事業者について、次の適用条件を満たす場合、特例の適用を選択することができる。
※このコンテンツはWebサイト「ネットショップ担当者フォーラム」で公開されている記事のフィードに含まれているものです。
オリジナル記事:法人200万円、個人事業主100万円の「持続化給付金」の申請受付スタート【要件+条件+申請方法+手続きなどの情報まとめ】
Copyright (C) IMPRESS CORPORATION, an Impress Group company. All rights reserved.
「いかにしてWebサイトのE-A-Tを高め、検索エンジン(Google)に認識してもらうか?」は、ここ数年で最も関心の高いトピックと言って良いでしょう。特にYMYL領域において重要になるE-A-Tですが、今回は構造化データを活用してGoogleのE-A-Tの理解を助けるという内容になります。適切に実施するにはそれなりの工数がかかるものの、実施すべき価値がある内容となっており、ぜひ参考としていただければと思います。 続きを読む
投稿 構造化データを使用して、WebサイトのE-A-Tをサポートする方法 は SEO Japan|アイオイクスのSEO・CV改善・Webサイト集客情報ブログ に最初に表示されました。

クラウド型の動画制作ツールを提供しているSoVeC(ソベック)は4月27日、ファッション事業などを手がけるベイクルーズとの共同事業として、ファッションECサイトに掲載する動画を自動で制作する取り組みの実証実験を開始すると発表した。
動画の撮影や編集、納品といった一連の制作工程を自動化し、動画を簡単かつ低コストで作成できるソリューションを試験的に運用する。
ファッションECサイトに動画を使う企業が増える中、効率的で簡単に動画を制作できるソリューションの実現をめざす。
SoVeCによると、実証実験に使う自動動画制作ソリューションは動画撮影システムと自動編集を行うクラウドサービスが一体となっている。

スタジオなどに撮影システムを常設し、専用アプリケーションをインストールしたパソコンを操作して撮影。ソニーのディープラーニング技術を活用して開発したアルゴリズムによって動画を解析した後、専用クラウドサーバーへ転送して用途に合わせた動画コンテンツに自動編集する。編集を終えた動画は即座に指定されたサーバーへ格納されるという。
動画撮影専門のスタッフでなくても簡単に動画を制作できるとしている。

SoVeCは2019年11月7日から、人口知能を活用した自動動画生成クラウドサービス「SoVeC Smart Video(ソベックスマートビデオ)」を提供している。ベイクルーズとの実証実験には動画制作ソリューションの一部を活用する。
※このコンテンツはWebサイト「ネットショップ担当者フォーラム」で公開されている記事のフィードに含まれているものです。
オリジナル記事:ベイクルーズが動画をディープラーニング技術で自動編集、動画制作の工程を効率化する実証実験を開始
Copyright (C) IMPRESS CORPORATION, an Impress Group company. All rights reserved.
こんにちは、某WebサービスのPdMをしている冨樫です。今回もセミナーの聴講レポートをお届けします。
前回までと違い、今回は「オンライン講座」且つ「LIVE分析」であるのが特徴です。その名も「SchooのテキストメディアをLIVE分析」という講座タイトル!
なんと、セミナーのその場でメディア担当者にヒアリングしながら分析していき、実際に改善提案し実現しちゃおうという内容なんです!なので、どんな過程を経て分析〜改善まで辿り着くのか、その改善結果はどうだったのか、めちゃめちゃリアルな変遷を目の当たりにすることができるのです。
他の人がどういう流れでやっているのかは気になりますよね?
今回のLIVE分析を担当するのが、ウェブ解析のプロフェッショナルである小川卓さんなので尚更です。
それでは、実際に参加してみて「おもしろい!」と感じた部分や、実際に業務に役立てられそうな点など、私個人の感想を交えながら全体の内容をかいつまんで紹介したいと思います。
講座の雰囲気

講座の内容
上記のとおり第1回目である今回は、データを見つつサイトに関するヒアリングをしていく内容となっていました。
対象となる実在のメディアは、株式会社Schoo(スクー)が運営する「PENCIL」という授業の様子を中心に記事を展開しているテキストメディアです。
講師である小川さんとPENCIL運営サイドの下記2名がセッションする形で進行します。
古瀬さん(写真右下): スクー取締役COO、スクーのオペレーション全般、マーケティングユニットを管轄(小川さんのリクルート時代の元上司だそうとか!)
青野さん(写真左下): スクーのマーケティングユニット所属、PENCILのディレクション・グロース担当
※全体の進行や、受講生からの質問のピックアップなどのフォローは進行役である中田さん(写真左上)が担っていました。
これから分析し改善提案するサイトの担当者と責任者が同時参加しており、スピード感をもって判断していけそうな雰囲気です。
この生放送で小川さんが出す案をどんどん実行して、改善を期待しているとおっしゃっていました。見ている側としては面白い!ですが、さすがの小川さんもちょっとドキドキしていらっしゃるのではないでしょうか笑
講師自己紹介のひとコマ。背景と蝶ネクタイについて受講者からコメントがあるなど、和やかな雰囲気。

では、講座内で紹介されていたヒアリングの仕方と現在の数値確認方法を少しだけご紹介していきたいと思います。
まずは、ヒアリングの3つの目的から。
1.ユーザーと事業を理解
2.目指すべき山を確認
3.できること・できないことの確認
どんな思いを持ち、何を目指してサイトを立ち上げたか、最初の目的から方針転換した経緯、行ってきた施策…等、かなり細かくお話を聞いていました。
エピソードの合間合間に、その時ユーザーの反応はどうだったかデータ的な検証を入れながらヒアリングを進めていました。
印象に残ったのは「どうしてもNGな施策は?」という問い。今、優先順位を下げていることを確認したり、開発リソースが割けない等の状況を確認したりは、最初の段階ですべきだなと思いました。
ヒアリング前の注意点としては、事前にヒアリング項目を送り、ある程度回答を記入してもらうこと・確認のうえでヒアリングに臨むことが上げられていました。
今回も事前にヒアリングを文章で行っており、そこからピックアップしたものを授業でお答えいただくという形式だったようです!

この事前にヒアリングすることで得られるメリットとして、
相手側は、答える準備ができること(KPIなど明確ではないことに気づけること)
聞く側は、何を深堀るのか決めて置けること
などが紹介されていました。
確かに、ぶっつけ本番でヒアリングの時間を取るより、お互いに準備をして望んだほうが有意義な話ができそうです!
今回のスクーさんと違って、実際のお客さんは明確な指針を持ってないことも多いのでしゃないでしょうか。この機会に考えてもらうためにも、事前に送ることはお互いのためになりそうです。考えられてないことの判断も予めつきます。KPI設定などのアイディアを出すこともあるそうです。
ヒアリング時の注意点として上げられていたのは、時間管理の大切さと、自分以外にメモをお願いする(もしくは録音しておく)こと、そして自分が話しすぎないことでした。小川さんがおっしゃられていた「いかにお客さんのことを聞くかが大事」との言葉が印象的でした。
生放送でのヒアリングは、過去にやった施策結果の実感値を尋ねてみたり、サイトの本来の目的と施策の矛盾点などへのツッコミがあったり、サイト運営の核心に迫る質問が続々。こんなにリアルなサイト運営事情を聞ける機会はそうないので、興味津々で聴いておりました。ぜひ、みなさんも動画でご覧下さい。
PENCILの現在の数値を 確認してみる

オウンドメディアの方程式。それぞれの指標ごと、どのようにして確認するか説明されていました。
次に紹介されたのは指標と実際のデータの見方。成果=Schoo(本体サイト)への送客とし、それを増やすためにはどこを上げていけばいいかが解説されました。
この解説に使われたのは、何とPENCILの本物のGoogleアナリティクスアカウント!
スクーさん、大公開しちゃって良いのでしょうか!?受講生としては、生の他社数値に触れる機会はとても貴重ですよね。
デバイス比率、モバイルの直帰率、リピート比率、流入元の割合、どのコンテンツが見られているか…実際にGoogleアナリティクスを操作している画面を見ながら、データを一緒に確認し現在のサイトの数値を把握していきます。
疑問に思ったことはその場で聞き、ちょっとしたアドバイスを挟んだりしながら、確認を進めていました。

流入元のデータを見ている中で、検索流入ワードの確認をする流れになり(GAでは見られないので)Google Search Consoleのデータを確認することに。
流入が多いワードを見て、スクーの古瀬さんもびっくり。予想外のキーワードだったようです。流入ワードもランディングページ(記事)も想定外のものが多く、いつもサイトを見ているお二人も驚く発見があった様子でした。
疑問に思ったら実際に検索してみたりすることでも、新たな気づきがありそうですね!上位表示されている先生から再度記事を書いていただくなど、施策にもつながりそうです。
数字を一緒に見ていく中で、スクーのお二人も気づきがあったようで
「SEOに注力してくべきかな?」
といった意見も飛び出していました。
流入ワードを知ったことでも、施策が拡がりそうですよね!
担当の青野さんからは、
「サイトとしてはまだ道半ばの状態で、現状を改善していくのが良いのか。
まだ見ぬ大地を見据えてやってくのが良いのか。。」
何を優先すべきかというお悩み相談も。
それを踏まえ小川さんからは、
「無いデータは分析できないしゴールが見えないので、今の状況で分析して改善しましょう!でも、今やっていないことへの挑戦もサイトとしてのWILLを踏まえ、今回の3ヶ月では難しいものも提案に入れるので議論して決めましょう。」
といった内容の、今回の改善施策にプラスαして中長期的な提案も加えるというレスポンスがありました。
認識を合わせながら一緒に現状把握し、相手の意向を取り入れ進めているのでお互いに納得感がありますよね!協働してつくり上げることが大事であると感じました。

講座の終わりの受講者の反応。興味深い内容であったことが伺える御礼のコメントが続々と流れていました!
LIVE分析、おもしろいですね!
サイトの実数値も含むため細かくお伝えできないのが残念ではありますが、ヒアリングのやり取りや分析のプロセスを生で見ることができ良い体験となりました。
ぶっつけ本番なので、データを確認していく中で想定したレポートがこのサイトの場合は見られないなどのハプニングがありながらも、別の方法で確認する等で解決するなど、生放送ならではの臨場感ある内容となっておりました。
スクーさんのセミナー(授業)に参加するのは初めてでしたが、受講システムが秀逸で驚きました。オンラインでありながらも質問しやすい雰囲気づくりなどもされており、とても進行がスムーズでした。
ちなみに、今回投影したスライドは、受講者限定でDLできるURLが紹介されておりました!これは嬉しいですね。
聴講レポートは以上です。
次はいよいよ、小川さんが持ち寄る改善提案の中から、実際に行う施策がLIVE配信中に決定します。その場で、評価項目の整理までを予定しているそうです。すごい!
GAやSearch Consoleのデータをもとに、小川さんは何をターゲットとし・どう改善するのか、紹介してくれる施策がとても楽しみです。
次回も受講は無料なので、気になったら参加してみてくださいね!
第2回 サイト内の改善 2020年5月13日(水)20:00開催

ファッション通販サイト「ZOZOTOWN」を運営するZOZOが4月28日に公表した2020年3月期連結決算によると、商品取扱高は前期比6.6%増の3450億8500万円だった。
商品取扱高は増加したものの、消費増税や天候不順、暖冬などの影響で特に下期の販売が低調に推移し、期初計画の3670億円には届かなかった。
2019年10月の消費増税後に節約志向が強まったことや、大型台風などの天候不順、記録的な暖冬の影響により、高単価の季節性商品の販売が低調に推移したという。また、2018年12月から約半年間、有料会員サービス「ZOZOARIGATO」で大規模な値引き施策を行った反動もあり、商品取扱高の成長率は近年で最も低い水準にとどまった。
直近5期(2016年3月期~2020年3月期)における商品取扱高の成長率は23.6%、33.2%、27.9%、19.2%、6.6%と推移しており、3期連続で鈍化している。

商品取扱高はZOZOTOWNの「受託ショップ」と「買取ショップ」、古着販売の「ZOZOUSED」、「PayPayモール」経由での販売、自社企画商品を販売する「PB事業」、幅広いサイズの商品を扱う「MSP事業」、他社のECサイト構築などを支援する「BtoB事業」、「フリマ事業」の商品取扱高の合計。なお、「フリマ事業」は2017年6月に終了している。
「ZOZOTOWN」の出店ショップ数は、2020年3月期末時点で前年比7.4%増の1337店舗だった。

平均商品単価(四半期ごと)は3516~4501円の価格帯で推移し、すべての四半期において前年同期を下回った。

ZOZOTOWNで過去1年以内に1回以上購入した「年間購入者数」は、第1四半期(2020年4-6月)が812万1663人(前年同期比9.9%増)、第2四半期(7-9月)が822万6388人(同5.9%増)、第3四半期(10-12月)が815万6256人(同1.0%増)、第4四半期(2020年1-3月)が827万3603人。

ただし、この年間購入者数にはPayPayモールでの購入者は含まれない。ZOZOは2020年1月以降のPayPayモールにおける新規ユーザー獲得数は、ZOZOTOWNに対して50%の水準だとしている。

ZOZOの2020年3月期連結業績は増収増益だった。売上高は前期比6.0%増の1255億1700万円、営業利益は同8.7%増の278億8800万円、経常利益は同7.5%増の276億4400万円、当期純利益は同17.6%増の188億400万円。
2021年3月期の業績予想は、新型コロナウイルスの感染拡大による影響を見通せないとして4月28日時点では開示していない。

※このコンテンツはWebサイト「ネットショップ担当者フォーラム」で公開されている記事のフィードに含まれているものです。
オリジナル記事:ZOZOの取扱高は6.6.%増の3450億円、消費増税や暖冬の影響で期初計画には届かず
Copyright (C) IMPRESS CORPORATION, an Impress Group company. All rights reserved.