

Google、AI OverviewからAI Modeへのシームレス遷移をPC検索でもテスト開始
AI Overview から AI Mode へのシームレスな切り替えを PC 検索でも、Google はテスト開始した。
ベルーナは4月1日、日本酒販売のECサイト「みんなの酒屋」を開設した。地方の日本酒を酒蔵から消費者へ直接届ける“酒蔵直送型”で、現地と同等の適正価格で販売する。送料はベルーナが全額負担する。

「みんなの酒屋」は、日本全国の酒蔵と連携しており、自宅で全国の銘酒を楽しめるのが特長。現地と同等の適正価格で顧客に提供し、価格の透明性を実現する。
複数の銘柄を一度に楽しめる飲み比べセットを中心に展開。顧客が地域ごとの個性や味わいの違いを体験できるようにしている。今後は取扱酒蔵と商品ラインアップの拡充を進める。


ベルーナによると、日本酒業界は近年、消費量の減少や原材料価格の高騰などを背景に、酒蔵の経営環境が厳しさを増している。また、流通過程におけるコストの増加や品質に対する不安から、消費者が日本全国の銘酒を気軽に入手しにくい課題があるという。
こうした背景を受け、ベルーナは酒蔵直送、現地価格での販売、送料無料を軸とした販売チャネルとして「みんなの酒屋」を開設した。酒蔵の収益機会の創出と、消費者の購買機会の拡大につなげる。
ベルーナの既存のグルメ事業の売り上げは堅調に成長している。
全社の2025年4-12月期(第3四半期)連結業績は、売上高が前年同期比3.6%増の1643億6000万円、営業利益は同48.1%増の108億6000万円、経常利益は同25.9%増の109億6000万円、当期純利益は同44.7%増の77億5000万円だった。
売上高の増減要因では、グルメ事業のうち「グルメ通販事業」は+3.8億円、「ワイン通販事業」は+7.9億円となっており、増収に寄与している。
グルメ事業の2025年4-12月期の売上高は264億4700万円(同4.9%増)、セグメント利益は11億4700百万円(同3.9%増)だった。

しまむらグループ、「しまむら」「アベイル」「バースデイ」「シャンブル」「ディバロ」の公式EC・アプリを統合。「しまむらパーク」として10月から刷新
2025年9月18日 9:00
クラフトビールのヤッホーブルーイング、数量限定「マジ福袋2026」 を11/3発売。2024年は最短5日で完売
2025年10月23日 6:00
LINEヤフー、「Yahoo!ふるさと納税」で最大100%のPayPayポイントを還元するキャンペーン開始
2025年8月20日 6:30
【2025年上半期の化粧品トレンド】デパコス商品に注目が集まる傾向。大賞はSHISEIDOのセラム
2025年6月5日 9:30

消費者が最も意識している経済圏は「楽天経済圏」で4割超、意識し始めたきっかけは「ECサイト」33%【ポイント活用の意識調査】
2025年7月25日 7:00

コーセー、大谷翔平選手を継続起用。2025年も「コスメデコルテ」の広告モデルに
2025年3月10日 7:00
健康・美容商品のECを手がけるビタブリッドジャパンが4月2日、東証グロース市場に新規上場した。2025年2月期業績は、売上高が前期比7.2%増の126億2230万円、経常利益が同30.8%減の6億7576万円、当期純利益が同36.0%減の4億5972万円だった。

ビタブリッドジャパンは、機能性表示食品のサプリメント「ターミナリアファースト」を中心としたインナーケア商品、特許技術を用いた化粧品「ビタブリッドC」シリーズを中心としたアウターケア商品を企画・開発・販売している。
販売経路は、自社ECサイトを主軸にした定期購入型のリピート通販が中心。Web、電話、ハガキなど複数の受注経路を持ち、継続購入によってストック型収益を積み上げる構造を採る。定期購入により顧客継続率の高さを確保し、安定的な利益創出と成長投資の原資確保につなげている。

「Amazon」「楽天市場」「Yahoo!ショッピング」などの主要ECモールでの販売のほか、卸販売を通じて全国約1万6000店舗のドラッグストアにも展開している。

商品面は機能性表示食品のサプリメント「ターミナリアファースト」が主力製品。2025年2月期における同商品の売上高は全体売上高の75.3%を占めており、成長をけん引している。
もう1つの柱が、特許技術を活用した「ビタブリッドC」シリーズ。美容パウダーや育毛剤などを展開しており、「ビタブリッドCフェイス」は2026年1月末時点で累計販売数479万個、累計顧客数90万人に達しているという。
ビタブリッドジャパンは自社ECを中心に、独自の基幹システムや自動化の仕組みを整備し、受注、配送、代金回収、顧客対応、在庫管理を一元管理している。
特許や独占製造契約による模倣されにくい独自商品に加え、データを蓄積・活用する「スマート蓄積型D2Cエンジン」で持続的な成長をめざしている。「スマート蓄積型D2Cエンジン」は、独自の商品開発、新規顧客獲得、CRMによる既存顧客育成、自社基幹システムを軸にした事業基盤を一体で運用する仕組み。商品企画から広告運用、顧客データの蓄積・活用、物流やコールセンターとのシステム連携までを循環させることで、LTV最大化と持続的な事業成長をめざしている。さらに、著名人との長期契約を通じて商品ブランドへの信頼醸成にもつなげている。

今後の成長戦略として、1商品あたりの売上高拡大(垂直展開)、商品ラインナップの充実(水平展開)で、事業成長を実現する。

IPOでの調達資金は、主にマーケティング費用に充てる予定。内訳は、成長フェーズにある既存商品の広告宣伝・販促費に加え、新商品の開発、テストマーケティング、上市後の広告宣伝・販促費などとしている。
ビタブリッドジャパンは2014年4月、PR会社ベクトルの100%子会社として設立。韓国企業が持つ特許技術を活用したビジネスを日本で展開する目的で事業を始めた。設立当初は、ビタミンCを長時間安定化させる技術を活用したスキンケア商品「ビタブリッドCフェイス」などの販売を中心に展開してきた。
その後、ヘアケア、サプリメントへと商品領域を広げ、近年は機能性表示食品「ターミナリアファースト」が成長をけん引。美容系D2Cから、ヘルスケア領域を含む総合通販企業へと事業ポートフォリオを拡大してきた。さらに2024年11月にはオンライン診療サービス「サステナオンラインクリニック」を開始し、物販にとどまらない顧客接点の拡張を進めている。
2026年1月31日時点の従業員数は92人、平均年齢は35.0歳、平均勤続年数は3.3年、平均年間給与は764万1000円。
佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
一般社団法人電子情報技術産業協会(JEITA)のPC・タブレット事業委員会は3月27日、一般ユーザーにおけるAI活用状況に関する調査結果を公表した。調査によると、AIの利用経験者は全体の43%で、20代では61%に達した。AIに対する信頼度は62%、満足度は69%と、一定の評価を得ている。

AIの利用目的は、「情報検索・ニュース把握」(52%)が最も高く、「学習・自己啓発」(30.2%)、「創作・エンタメ」(22.5%)、「日常タスクの効率化」(22.4%)が続いた。

AIの活用意向について、「活用したい」「やや活用したい」の合計が58%だった。PCリテラシーが高いほど活用意向も上昇する傾向があり、上級者では77%に達した。

活用したい理由として、「勉強や調べ物を効率的・より深く行いたい」(53%)、「日常生活をもっと便利・快適にしたい」(52%)、「解決できない問題のヒントが欲しい」(51%)などが上位に挙がった。また、「文章作成やコミュニケーションを支援してほしい」(36%)も多く、PCとの親和性が高い用途が目立った。

AIは情報検索や学習支援にとどまらず、日常の課題解決ツールとして浸透しつつある。
AIに対する信頼度は、「信頼している」「やや信頼している」の合計で62%だった。

また、「満足」「やや満足」は計69%と、信頼度を上回った。

一方、「不安」「やや不安」と感じている割合は計42%だった。

不安の理由としては、「誤った情報が提供される可能性」(69%)が最多で、PC初級者では77%に達した。次いで「AI技術の悪用」(48%)、「AIへの過度な依存による能力低下」(43%)、「プライバシーや個人情報の取り扱い」(42%)が続いた。

こうした背景から、生成AIのハルシネーション(誤情報生成)リスクを踏まえ、「複数回の質問」「別表現での再質問」「出典確認」といったユーザー側の確認行動の重要性も示唆された。
AI活用に適したデバイスとしては、「パソコン」が69%でトップ、「スマートフォン」が66%で続いた。特にPC上級者では「パソコン」が80%となり、「スマートフォン」(69%)を11ポイント上回った。

JEITAは、画面の見やすさや入力操作のしやすさが、AI活用時のPC評価につながっていると分析している。
PCトラブルの対処方法としては、「ネットで検索」(61%)が最も多く、「AIに聞く」は全体で4位(15%)だった。一方、PC上級者では2位(27%)に入った。

対処方法の有用性では、「AI」が90.4%と最も高く、「家族・友人・知人」(89%)を上回った。AIがサポート窓口や検索の代替・補完として機能し始めていることがうかがえる。

AIで解決できたトラブルは、「Wi-Fiに接続できない/不安定」(36%)が最多で、「動作が重い/フリーズする」(28%)、「ネットワーク接続できない/速度が遅い」(26%)が続いた。

トラブル対応への満足度は、「満足」「やや満足」の合計で90%に達し、不満はごく少数にとどまった。

佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
朝日新聞社は3月30日、「2025年 新聞およびWeb利用に関する総合調査」の結果を公表した。調査によると、メディアの接触時間帯は媒体ごとに異なり、WebサイトやSNS、動画サイトは夜間に利用が集中する一方、民放テレビ(地上波)は19~20時台にピークを迎えている。
平日の接触時間帯を見ると、Webサイトのピークは21時台で19.4%。前後の20時台は17.1%、22時台は17.2%だった。昼の時間帯にも12時台にピークを迎え11.5%と高くなっている。

SNS(LINE、X、Instagramなど)も21時台が28.5%で最も高く、20時台(25.1%)、22時台(26.2%)と、前後の時間帯も高水準で推移している。昼の時間帯にも12時台にピークを迎え16.2%となっている。

動画サイト(YouTube、Netflixなど)も同様に21時台がピークで33.2%。20時台(25.9%)、22時台(31.4%)も高く、夜間に利用が集中する傾向が鮮明となった。

民放テレビ(地上波)は、19時台が36.6%、20時台が38.5%と高く、いずれも21時台(30.1%)を上回った。いわゆる“ゴールデンタイム”に視聴が集中し、その後は緩やかに減少する傾向が見られる。Webなどとは異なり昼だけでなく朝にもピークを迎え7時台には22.5%まで高まっている。

NHKテレビ(地上波)は、19時台が24.4%で最も高く、20時台は13.0%まで低下。その後、21時台は16.3%とやや持ち直すが、再び減少している。民放ほど顕著ではないものの、NHKでも夜の時間帯に視聴の山が見られる結果となった。朝のピークは民放より長く7時台に25.4%、8時台に23.0%と夜のピークと同水準まで高まっている。

佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
アスクルは3月27日、2025年6月-2026年2月期(第3四半期)の連結業績を公表、ランサムウェア攻撃の影響により売上高は減少したものの、サービスレベルの復旧と販促施策の強化で、「顧客数は着実に回復傾向にある」と説明した。アスクルは、価格施策の拡充やマス広告の展開を通じて既存顧客の回復と新規顧客の獲得を進め、2027年5月期に「V字回復」につなげる方針だ。
主力のASKUL事業は、サービスレベルの復旧と販促施策により顧客数の回復が進んでいる。2025年11月のWeb受注再開以降、顧客数・顧客単価・売上高はいずれも回復軌道に乗った。2026年2月には全物流センターの再開と当日配送の復旧が完了し、さらに回復が進んでいるという。
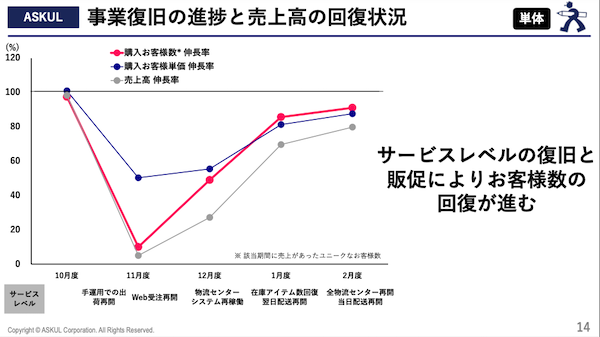
「完全回復」に向けて、値引き対象の拡大(オリジナル商品数の拡充、メーカー商品の追加)、効果の高い「1to1チラシ」の展開、企業内の未稼働部門へのアプローチ強化(エージェント協業)などを実施。交通広告や新聞、YouTube、TikTok、TVerなどを活用したマス広告も展開し、認知拡大と新規顧客の獲得を進めている。

「LOHACO」は2026年1月20日に注文受付を再開。LINEヤフーとの連携や大型販促により、「3月は大きく改善し、持続的成長へ向かう」としている。
2025年6月-2026年2月期(第3四半期)の連結売上高は前年同期比20.1%減の2868億7700万円。営業損益は124億8400万円の赤字(前年同期は98億100万円の黒字)、経常損益は139億9300万円の赤字(同96億5600万円の黒字)、当期純損益は140億2000万円の赤字(同61億1000万円の黒字)となった。

減益の主因についてアスクルは、ランサムウェア攻撃による売上高の減少と物流効率の低下をあげている。なお関連費用として、営業外費用に休止固定資産減価償却費12.5億円、特別損失にシステム障害対応費用54.9億円を計上している。

通期の連結業績予想(修正計画)では、売上高は期初計画比1050億円減の3950億円、営業損益は同315億円減の205億円の赤字、経常損益は同325億円減の220億円の赤字を見込む。当期純損益は、グループ会社の選択と集中や事業再編を検討中のため、引き続き未定としている。

要因として、サービス停止および段階的復旧に伴う売上減少のほか、物流基盤維持コスト、サービス優先運営による一時的な効率低下、売上単価低下による配送効率悪化、大型販促による粗利率低下などをあげている。
アスクルは2027年5月期に「V字回復」を計画する。回復の前提として、「顧客数回復による売上増加」「大型販促終了による売上総利益率の改善」「物流効率改善および再編効果」「固定費削減(一過性費用の解消を含む)」をあげた。当面は大型販促を継続して顧客基盤の回復を優先し、その後は販促強度を抑えながら収益性を改善、物流効率と固定費削減によって利益体質の立て直しを図る考えだ。

佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
アスクルは3月21日付で、新たな本部体制を導入した。サービス力や収益力、執行スピードの向上に加え、AI活用によるバリューチェーンの再構築、サイバーセキュリティを含むリスクマネジメント機能の強化を目的に、組織体制を見直した。全社の情報セキュリティを統括するCISO(チーフ・インフォメーション・セキュリティ・オフィサー)も新設した。

今回の体制変更では、商品に関わる機能を「リテール商品本部」に、マーケティング機能を「リテールマーケティング本部」にそれぞれ集約した。
また、AI活用による全社的な業務改革と効率化を推進するため、各部門に分散していたITエンジニアリング機能を「AI&テクノロジー本部」に集約した。全社横断でのテクノロジー活用を加速。セキュリティ基盤の成熟度向上とリスクマネジメント体制の再構築を通じ、全社的なリスク管理を強化する。
また、2025年10月に発生したランサムウェア攻撃によるシステム障害を踏まえ、従来のCSO(情報セキュリティ責任者)に代えてCISOを設置する。
CISOは、本部制による業務執行体制から独立した経営機能として位置付け、サイバーセキュリティ対応を含む全社の情報セキュリティに関する管理統括責任を担う。
さらに、CISOの機能を支える情報セキュリティ特化組織として、「トラスト&セキュリティ」をCEO直下に新設。経営直結型のセキュリティガバナンスを強化し、高度かつ迅速な情報セキュリティ体制の構築を進める。
佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
 海外のEC事情・戦略・マーケティング情報ウォッチ
Walmartは自社のAIアシスタント「Sparky」とOpenAIの「ChatGPT」の連携を進めており、担当役員は従前のオンラインショッピングにはなかった「プラスアルファ」の買い物チャンスを創出できると考えています。WalmartのAI活用の最新状況、役員がそのように考えている理由を解説します。
Shopifyは、OpenAIの「ChatGPT」内で、消費者が「Shopify」加盟店の商品カタログから直接購入できる仕組みを正式発表しました。

この発表により、Shopifyが3月上旬に示唆していた戦略変更の内容が明確になりました。 Shopifyのフィンケルスタイン社長は、LinkedInに「ChatGPT」との連携がどのように機能するかを説明する動画を投稿。「『ChatGPT』との連携機能をすぐに取り入れる『Shopify』の利用事業者は、昨今のEC市場で真の優位性を手にすることになるでしょう」と、フィンケルスタイン社長は説明しています。
なお、LinkedInに投稿した3月24日の時点で、「Shopify」と「ChatGPT」の連携機能はすでに実装されています。
優位性を得られる理由は、「ChatGPT」との連携によって単にアクセス数が増えるからだけではありません。EC市場では、今まさに「AIを活用する買い物の習慣」が新しく作られている最中だからです。AIとの会話の中で最初に表示されるブランドこそが、消費者の記憶に残るブランドになり、購買につながるのです。(フィンケルスタイン社長)
この取り組みは、3月中旬にShopifyが「ChatGPT」プラットフォーム内での「エージェント型コマース」へのアプローチを変更する計画を示したことに続くものです。
フィンケルスタイン社長は動画の中で、この連携を「販売事業者にとって、(売上アップにつながる)大きなチャンス」だと話しています。
消費者が「ChatGPT」に商品のオススメを聞くとします。すると、「ChatGPT」が「Shopify」のグローバルカタログを通じて最も関連性の高い商品を提示します。そして消費者が購入を決めたら、アプリ内ブラウザを通じて販売事業者が運営するECサイトのショップ窓口にジャンプし、決済が行われるのです。(フィンケルスタイン社長)
EC支援企業のOmnisendが発表した2026年版の「AI ショッピングレポート」によると、すでに「ChatGPT」内で直接決済している消費者の割合は、各国で一定数を占めています。最も多いのは米国の消費者で38%、これに続き英国が22%、オーストラリアが21%、カナダが18%です。

フィンケルスタイン社長が投稿した動画のデモが示す通り、ユーザーはチャット画面の上にアプリ内ブラウザがスライドするように表示されます。そこから、ブラウザは販売事業者のモバイルショッピング画面を表示します。
商品は検索や発見のプラットフォームとして機能する「ChatGPT」のチャットログ内で閲覧できますが、消費者による購入手続き自体はアプリ内ブラウザを通じて完了します。言い換えれば、Shopifyは消費者に提供する購入体験や決済フローをOpenAIに委ねたり後回しにしたりするのではなく、自社で維持することを選択したのです。
フィンケルスタイン社長は、このアプリ内ブラウザによる購入プロセスにより、「Shopify」を利用する販売事業者はエンドユーザーに次のようなサービスの提供を維持できると説明しています。
販売事業者に手間は一切かかりません。複雑な設定は不要です。販売事業者の商品がデフォルトで「AIで買える状態」になり、エンドユーザーとの関係も販売事業者だけのものとして守られます。(フィンケルスタイン社長)
フィンケルスタイン社長によると、Shopifyが販売者向けに提供している「エージェントプラン」を使うと、この「ChatGPT」でのショッピング体験を利用できるようになります。販売事業者が「エージェントプラン」を選択すると、商品データがShopifyカタログに登録され、「ChatGPT」などの生成AIプラットフォームへと供給されます。
『Digital Commerce 360』のデータによると、現在、北米のEC売上上位2000社のうち118社が、ECプラットフォームとして「Shopify」を採用。2025年における、「Shopify」を採用している上位2000社の合計売上高は104億5800万ドルとなっています。
Omnisenの同調査レポートによると、EC運営における企業のAI活用で、事業者によるデータ収集や活用に懸念がある消費者は各国で半数以上にのぼっています。最も懸念を感じている人が多い国は英国で67%、次いで米国では63%です。
米国の消費者に聞いたところ、具体的には「自分のデータがどのように収集・利用されるか」に懸念を感じる人が最も多く45%、これに続き「自分の承認なしにAIが購入を完了させてしまうのではないか」と不安な人が34%となっています。


LINKが実施した、Amazonでの商品購入に関する消費者意識調査によると、「Amazon」ユーザーの約半数が「価格」を最も重視しており、これに続いてレビュー評価やレビューの数を重要な判断材料にしていることがわかった。
調査対象はAmazonの利用経験がある男女1000人で、調査期間は2026年2月。
Amazonで商品を購入する際に最も重視する要素は、最多が「価格」で47.5%だった。続いて「レビュー評価(星)」が27.5%、「レビュー件数」が9.2%となっており、レビュー関連を重視している人は合計で36.7%となった。「ベストセラー/おすすめ」は4.3%、「配送スピード」は3.2%となっている。
LINKは「Amazonでは、価格とレビューの2つがユーザーの購買判断に大きく影響している。EC事業者は価格設定だけでなく、レビューの獲得や評価の維持が重要な要素になる」と解説している。

「Amazon」の商品ページを閲覧する際、ユーザーが最初に確認する項目は、「価格」が最多で39.9%、続いて「商品画像」が36.7%だった。合計すると、4人中3人以上が商品ページを開いた直後に価格と見た目(商品画像)をチェックしていることがわかった。
「星評価」は9.4%、「レビュー内容」は5.7%だった。LINKは「Amazonの商品ページにおいては、価格・商品画像といった視覚的かつ直感的に判断できる情報がユーザーの初期行動に強く影響している」と考察している。

Amazonでの商品選びで、星評価が購入判断にどの程度影響しているのかを調査した設問では、星評価4.0未満の商品を「なるべく避ける」人は59.1%、「必ず避ける」人は4.8%となっており、合計で約6割が星評価4.0未満の商品を購入を避ける傾向があることがわかった。
LINKは「レビュー評価を4.0以上に維持することが、商品のクリック率や購入率を高める上で重要なポイントになる」と示唆している。

商品を選ぶ際、レビューの「評価(星)」だけでなく、レビューの「数」も購入判断に影響するかどうかを聞いたところ、レビュー数を一定の基準としている人は55.5%だった。レビュー数を「気にしない」は44.5%となっている。
レビューの数を気にする人が基準にしているレビュー数は、最多が「100件以上」で29.6%だった。次いで、「10個以上」が29.6%、「1000個以上」が5.6%となっている。
LINKは「レビューの質と量の両方が重要な判断材料になっている。EC事業者は星評価を高く維持するだけでなく、レビューを一定数獲得することが商品の信頼性を高め、購入につながる重要な要素になる」と考察している。

スポンサー表示(広告商品の掲載)について、広告であることを認識しているかは、「なんとなく知っている」が50.2%、「明確に知っている」が33.8%で、合計84.0%のユーザーがスポンサー表示が広告であることを認識していることがわかった。一方で、16.0%のユーザーは「スポンサー表示が広告であることを知らなかった」と回答している。
LINKは「広告商品と通常商品が同じ検索結果内に表示されるAmazonの特徴的なUIが購買行動に影響している可能性があり、広告表示を完全には理解していない層もいる。スポンサー広告の活用だけでなく、商品ページの評価、レビュー、価格など複数の要素がユーザーの購買判断に影響することを踏まえた運用が重要になる」と解説している。

しまむらグループ、「しまむら」「アベイル」「バースデイ」「シャンブル」「ディバロ」の公式EC・アプリを統合。「しまむらパーク」として10月から刷新
2025年9月18日 9:00
クラフトビールのヤッホーブルーイング、数量限定「マジ福袋2026」 を11/3発売。2024年は最短5日で完売
2025年10月23日 6:00
LINEヤフー、「Yahoo!ふるさと納税」で最大100%のPayPayポイントを還元するキャンペーン開始
2025年8月20日 6:30
【2025年上半期の化粧品トレンド】デパコス商品に注目が集まる傾向。大賞はSHISEIDOのセラム
2025年6月5日 9:30
消費者が最も意識している経済圏は「楽天経済圏」で4割超、意識し始めたきっかけは「ECサイト」33%【ポイント活用の意識調査】
2025年7月25日 7:00
コーセー、大谷翔平選手を継続起用。2025年も「コスメデコルテ」の広告モデルに
2025年3月10日 7:00
ペット用品ECのペットゴーは、神奈川県厚木市に新設した物流拠点「Petgo Fulfillment Center Atsugi(ペットゴーフルフィルメントセンター厚木)」(PFCA)が、4月から本格稼働を開始したと公表した。ペットゴーの成長戦略を支える中核インフラとして位置づける。品ぞろえの拡充や生産性向上を通じて、ペットゴー全体の持続的な成長をめざす。
「PFCA」はペットゴーの創業以来、6か所目の物流拠点。今後の成長を支える基盤投資として、耐震性の強化、出荷能力と保管効率の向上、 保管最適化とSKUの拡大(在庫設計の柔軟性アップ)、労働環境の改善(働きやすさと生産性の両立)――を強化する。ペットゴーの物流競争力アップにもつなげる。
ペットゴーは2027年3月期を最終年度とする中期成長戦略で「D2Cシフト」を掲げている。ナショナルブランドを主体とした現在の事業構造から、D2Cブランドを主体とした事業構造にシフトしていくことをめざして成長基盤の形成を図っている。

営業利益率は、2026年3月期は2.3%の赤字となる見込みだが、2027年3月期は黒字化し、営業利益率5.2%をめざす。
2026年3月期の営業損失は、ナショナルブランドの売り上げ減少や、事業構造転換のための戦略投資の増加などが要因。

しまむらグループ、「しまむら」「アベイル」「バースデイ」「シャンブル」「ディバロ」の公式EC・アプリを統合。「しまむらパーク」として10月から刷新
2025年9月18日 9:00
クラフトビールのヤッホーブルーイング、数量限定「マジ福袋2026」 を11/3発売。2024年は最短5日で完売
2025年10月23日 6:00
LINEヤフー、「Yahoo!ふるさと納税」で最大100%のPayPayポイントを還元するキャンペーン開始
2025年8月20日 6:30
【2025年上半期の化粧品トレンド】デパコス商品に注目が集まる傾向。大賞はSHISEIDOのセラム
2025年6月5日 9:30
消費者が最も意識している経済圏は「楽天経済圏」で4割超、意識し始めたきっかけは「ECサイト」33%【ポイント活用の意識調査】
2025年7月25日 7:00
コーセー、大谷翔平選手を継続起用。2025年も「コスメデコルテ」の広告モデルに
2025年3月10日 7:00
ワコールホールディングスは3月30日、米国子会社Wacoal International Corp.の傘下であるWacoal Direct Corp.を通じ、女性用インナーウェアの企画開発およびEC販売を手がけるGlamorise Foundations, Inc.の全株式を取得すると発表した。

取得予定日は4月1日。取得価額は3300万米ドル(約52億円)で、業績連動の追加対価として2029年3月期までに最大1100万米ドル(約17億円)を支払う可能性がある。
ワコールは今回の買収で、米国市場で拡大が見込まれる大きいサイズ領域の商品開発力と、D2C・EC運営ノウハウの取り込みを進める。
Glamoriseが持つ商品開発の専門性やデジタルマーケティングの知見、自社EC運営のノウハウをグループ全体で活用し、顧客基盤の拡大とブランド認知の向上を図る方針だ。
Glamoriseは1921年創業(1955年法人化)の米インナーブランドで、多様な体型に対応するサイズインクルーシブな商品開発に強みを持つ。特許技術を活用した商品を展開し、大きいサイズを中心に支持を集めている。また、売上の9割以上をオンライン販売が占めるなど、ECとの親和性の高さも特長だ。
ワコールによると、今回の買収はWacoal International Corp.における販売チャネルの多様化にも寄与する。米国事業では百貨店依存からの脱却を進めており、D2C・EC中心の売上構成へのシフトを加速する狙いがある。
Glamoriseの2024年12月期業績は、売上高が前期比1.7%減の62億2000万円、営業利益は同13.8%減の2億7400万円、当期純利益は同13.9%減の2億7300万円。なお円換算は1ドル=158円で算出している。

なお、ワコールは買収による2026年3月期の連結業績への影響は軽微としている。
近年のインナーマーケットでは体型の多様化に伴い、大きいサイズへのニーズが拡大している。Glamoriseはこの分野で長年の実績と信頼を持ち、売上の9割以上がオンライン販売で構成されている点も、当社のチャネル多様化に大きく貢献する。(ワコールホールディングス 矢島昌明社長)
今回の株式取得により、EC領域におけるポジションを強化し、成長性と収益性の向上を図ることで、より多くの顧客に価値を提供していく。(Wacoal International Corp.ミッチェル・カウフマン プレジデント)
佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
シューズブランド「ORiental TRaffic(オリエンタルトラフィック)」や「卑弥呼」を展開するダブルエーの2026年1月期連結EC売上高は、前期比約13.6%増の67億円だった。EC化率は2.9ポイント上昇し28.8%。

ダブルエー単体のEC売上高は前期比9.6%増の48億600万円で、単体のEC化率は1.3ポイント増の26.9%。期中には新たに4店舗のECサイトを出店するなど、販路拡大を進めた。

ダブルエーは2026年1月期を最終年度とする中期経営計画において、「店舗とオンラインストアのシナジー強化」を成長戦略に掲げてきた。ショールーム機能を持つフラッグシップショップの出店により実店舗の体験価値を高める一方で、EC限定商品の展開でオンライン販売を強化。ECモール「andST」への出店やインフルエンサーとのコラボ施策も奏功した。
今後も未出店地域に対しての新店舗出店を進め、ショールーム的な位置付けとしてオンライン販売につなげたる。またオンライン限定商品やインフルエンサーコラボ商品などを継続。そのほか機能性商品の開発強化や生産拠点の多様化も進める。
2026年1月期連結業績は、売上高が前期比2.3%増となる233億2700万円の増収だった一方、営業利益は同36.2%減の10億6600万円、経常利益は同25.2%減の11億8700万円、当期純利益は同31.0%減の6億8800万円と減益だった。
好立地への出店拡大やオンライン販売の強化、事業譲受による店舗数の増加、EC専用商品の拡充などが寄与し売上は伸長。一方で、賃上げによる人件費増、エネルギー価格高騰や円安による仕入原価・物流費の上昇、店舗統廃合コスト、譲受事業の赤字、香港子会社の業績低迷などが利益を押し下げた。
2027年1月期の連結業績予想は、売上高が前期比5.7%増の246億6100万円、営業利益が同41.0%増の15億400万円、経常利益が同26.1%増の14億9600万円、当期純利益が同28.1%増の8億8100万円としている。
スニーカーなどの商品力強化や店舗統廃合の完了により、収益改善を見込む。第1四半期は、夏以降の需要拡大を見据えたテレビCMなどの戦略投資により一時的な赤字を想定するが、下期からの収益回復で通期の増益を計画する。
佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
アパレル事業を展開するTOKYO BASEの2026年1月期連結業績は、売上高が前期比17.5%増の237億3400万円、営業利益が同32.8%増の19億5600万円、経常利益が同28.1%増の18億8900万円、当期純利益が同55.6%増の12億900万円で、増収増益を達成した。営業利益率は8.2%。EC売上高は同23.2%増の40億8500万円だった。
EC売上の内訳は、自社ECが前期比25.8%増の13億6400万円、ZOZOが同22.0%増の27億2100万円。自社ECではクーポンや割引施策を廃止し、値引きに依存しない販売体制へ転換。TOKYO BASEは「本質的なEC事業の確立が進んだ」と評価し、谷正人社長は「裸の状態から力を作り直し、本質的なECを確立できた」とコメントしている。一方、ZOZOでの販売は第4四半期に在庫消化のためのタイムセールを実施したことが売上増に寄与した。

インバウンド需要の取り込みや実店舗の出店拡大により日本事業が伸長。加えて新業態の立ち上げ、既存店の売上増、韓国出店、香港事業の拡大が全社売上増に寄与した。海外事業は通期で黒字化を達成した。
日本事業は、インバウンド需要の回復と既存店の好調に加え、7~8月の猛暑に対応した盛夏MDが奏功し、前期の課題だった夏場の売上を取り込んだ。
中国事業では不採算店舗の撤退を完了し、出店戦略を見直す。上海・富民路エリアなどへの出店を進めた。なお政治的要因による消費低迷の影響は限定的だったとしている。
人材・組織力の強化、実店舗の競争力向上、EC事業の高度化、商品力強化、海外事業の拡大、M&A推進を重点施策として進めた。
国内では戦略的な新規出店と既存店の収益性向上に加え、ECの顧客体験向上と収益構造の改善に注力。商品面では気候変動を踏まえたMD(商品企画)体制の強化を進めた。海外では重点エリアに経営資源を集中した。
人材施策では、営業力強化に向けた人事制度の拡充を推進。2017年から導入している個人売上の10%を給与に還元する「スターセールス制度」が成果を上げている。年間個人売上8000万円を超える社員数が過去最多を更新。上半期は63人(前年同期42人)、下半期は45人(同33人)が達成した。

同社は2028年1月期を最終年度とする中期経営計画を推進中。業績の好調を受け、2025年9月に計画を上方修正している。2027年1月期は売上高280億円、営業利益率9.0%、2028年1月期には売上高350億円、営業利益率10.0%を計画する。

KPIとして、2027年1月期は「15店舗以上の新規出店」「5カ国目の海外展開」「新業態の継続開発」を掲げる。2028年1月期は「出店成長の継続」「拡大期に出店した店舗の収益化」「海外全拠点の連結」を目標とする。加えて、2期を通じてM&Aを1社以上実施する方針としている。
佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
しまむらの2026年2月期におけるEC売上高は、前期比51.7%増の196億円だった。2025年10月に事業ごとに分かれていたオンラインストアを「しまむらパーク」に統合。サイト訪問者数が約3倍に増加するなど、各種指標が大きく改善した。

事業別のEC売上伸長率は、「しまむら」が前期比42.5%増、「アベイル」が同35.1%増、「バースデイ」が同112.0%増、「シャンブル」が同158.1%増といずれも大幅に伸長した。
事業別のECのトピックとして「、しまむら」ではECでの店舗受取サービスが好調に推移。来店時の「あわせ買い」を促進するなど、ECと実店舗の相乗効果が高まった。「バースデイ」では、ディズニーやサンリオなどのキャラクターになりきれる商品がECで反響を呼んだ。また、SNS販促の強化による流入増や、予約販売の拡充もEC売上の押し上げに寄与した。
商品別の売上構成比は、「子供アウター」が30.9%、「婦人アウター」が27.1%、「雑貨」が23.7%、「その他」が18.3%だった。
期中はデジタル施策も推進。アプリ会員情報とオンラインストアのデータを顧客管理システムに統合し、サイト訪問者に対するレコメンド機能を強化するなど、個別最適化されたマーケティングに取り組んだ。

海外進出も進めている。タイ市場向けに「Shopee」「Lazada」「TikTok Shop」へ出店。現地展示会への参加も含め、ECとSNSを軸に顧客接点の拡大と新規顧客の獲得を進めた。

2026年2月期の連結業績は、売上高が前期比5.2%増の7000億3400万円、営業利益が同3.8%増の614億8300万円、経常利益が同5.1%増の636億7200万円、当期純利益が同6.1%増の444億6000万円の増収増益だった。
主力PBの機能性商品の拡充や販促強化、店舗とECの連携強化が奏功し、各事業で売上を伸ばした。「しまむら」事業では、夏・冬の機能性インナー商品が売上をけん引したほか、「姿勢サポートブラジャー」もヒット。高価格帯PBや共同開発ブランドの強化により客単価も上昇した。販促面では、インフルエンサーや人気キャラクターとのコラボ、重点フェア、アプリ会員向け施策、SNS発信を強化し集客力を向上。そのほか、自動釣銭機や清掃ロボットの導入、販促物のデジタル化などにより省力化も進めた。都市部への出店や既存店改装、ASEANでの生産拡大も収益基盤の強化につながった。
「アベイル」「バースデイ」「シャンブル」「ディバロ」も、トレンド商品やキャラクター施策、周年企画、EC強化などが寄与し、いずれも増収だった。
業績の好調を受け、「中期経営計画2027」の数値目標を上方修正した。2027年2月期の連結売上高は7291億円(従来7250億円)、営業利益は668億円(同665億円)、EC売上高は210億円(同180億円)へと引き上げた。

佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00
エニグモが、ファッションなどのスペシャルティ・マーケットプレイス「BUYMA(バイマ)」における越境ECを強化している。海外ユーザーが「BUYMA」で購入しようとする際に立ちはだかる「言語」「決済」「配送」「関税」「問い合わせ」といった運用上の壁を、外部サービスを活用して解決。海外在住でも手軽に“買える状態”を構築した。越境ECの取り組みの現在地や今後の取り組みなどについて、エニグモの担当者とBeeCruiseの岩本夏鈴氏(Global Growth Hack事業部)に話を聞いた。
「BUYMA」は世界185か国に在住する24万人以上(2026年1月時点)のパーソナルショッパー(出品者)が世界中の商品を出品・販売するマーケットプレイス。会員数は2026年1月時点で1201万人超。パーソナルショッパーはユーザーの嗜好・価格などに合わせて商品の買い付け・販売などを手がける。
取り扱う商品はノーブランドから、韓国や中国の新興ブランド、エルメス、シャネルといったラグジュアリーブランドまで幅広い。カテゴリもレディース・メンズのアパレル、バッグ、靴、財布・小物、アクセサリー、インテリア、ペット用品、スポーツ用品、アウトドアなどさまざまだ。近年はライフスタイル系の雑貨も人気という。
ユーザー層はファッション感度が高く、価格とのバランスを重視するユーザーが多い。ボリュームゾーンは30代半ば~後半だが、全体を見ると20代前半~60代半ばまで幅広いユーザーが利用しており、特定の年齢に偏っていない点が特長だ。男女比は女性が7:男性3くらいの割合という。


販売傾向は、日本ならではのブランド、伝統的な工芸品などを買いたいというユーザーよりも、グローバルブランドでも値段的に優位性があるものを購入しているそうだ。
「BUYMA」はハイブランド・ノンブランドなど幅広い商品を取り扱っているため、他のプラットフォームとは違うという特長があるという。
そんなエニグモが越境ECに注力し始めた理由の1つとして、以前に運営していた「BUYMA US」という日本以外への対応サイトがあったことをあげる。
「BUYMA US」はクローズしたが、これまでに培ったノウハウ、利用していたお客さまがいることもあり、他の形で海外ユーザーが「BUYMA」で購入できる形を用意したかった。円安によってインバウンドも増えたことや、価格的な競争力もあり、越境ECをスタートした。
最初は日本ブランドが売れるかと思っていたが、全体で見るとストリート、スポーツブランドからラグジュアリーブランドまで幅広く売れる。ショッパーのセラーの力で安く出品されているものを求めているユーザーが多い。(エニグモ担当者)
越境ECで物を買うユーザーにとって、購入前後に詰まりやすいポイントがいくつかある。まず決済だ。海外クレジットカードが使えない、現地で主流の決済手段がないというだけで購入は止まってしまう。次に言語。商品情報が読めない、問い合わせができない、購入フローが理解できないといった懸念があると安心して購入できない。
さらに物流と関税も課題になる。配送手段、配送日数、追跡、破損・紛失時の補償、関税負担の考え方が曖昧だと購入後の不安が増える。返品も同様で、越境取引では「返品できるのか」「返品するといくらかかるのか」が購入判断に直結する。「BUYMA」はこうしたユーザーにとっての壁を、海外決済、多言語化に対応(19か国語)できる「Buyee」の活用で乗り越えた。
本来であれば、代理購入サービスを使わず、海外ユーザーが直接「BUYMA」で購入できるのがベスト。だが、セラーは日本国内発送が基本で、海外発送の場合は送料を変更しなければならないといった内部的な課題があるため、外部サービスを活用することで、ユーザー、セラー共に負荷が少ない方法を選んだ。

越境ECの利用国・地域はアジア圏が一番多く、特に台湾、香港が多い。日本からの商品を購入することに抵抗がない国・地域からの引き合いが高いという。
以前は米国も多かったが、関税の問題で低下傾向にある。南米、ブラジル、中東などからの利用者も少なくない。ヨーロッパについてもドイツ、フランスなどさまざまな国のユーザーが購入しており、2026年1月の実績では、26か国から購入されている。(エニグモ担当者)
台湾の特長について、BeeCruiseの岩本氏は「代理購入のプラットフォームが多いので、『どのプラットフォームで買うのが賢いか』といった情報が多く出回っている。SNSで『今・どこで・外貨で何を買うと一番得か』といった情報をメディアやブロガーがまとめている」と話す。
中華圏のユーザーは特に値段をシビアに見る傾向があり、クーポンやポイントシステムを駆使して買い物をする傾向が見られるという。
海外ユーザーは年齢層が幅広く、10代~50代。日本とは違い男性も半数ほどにのぼる。海外ユーザーは男性が女性にギフトを贈る文化が強いことなどから、男性名義で女性向け商品を購入するケースもある。また国によってはクレジットカードを女性が持っていないため、男性名義で購入しているケースもあるという。
越境ECで日本の商品を購入する場合、海外に住む日本人以外が越境ECを利用するケースが多いが、「海外在住の日本人が『BUYMA』を利用しているケースもある」(エニグモ担当者)と言う。
海外在住の日本人だと「現地で販売しているものではサイズが合わない」といったケースや「デザイン性が日本のものが好き」といったケースもあるし、日本だと現地より安く購入できる。日本人も「BUYMA」を使って越境ECを利用している。(エニグモ担当者)
なお越境EC経由のユーザーは「全体からするとまだ一部に留まっている」(エニグモ担当者)としながらも、多言語化に対応したことでユーザーに安心感を持ってもらえたことや、海外発送対応商品が増えたこともあり、着実に増加しているという。
「BUYMA」では海外ユーザー向けの施策として、英語のメルマガ送付、Instagramにおける英語での発信、中国の「独身の日」など国・地域ごとの重要なプロモーションに合わせたクーポン施策などを実施しており、成果も出つつあるという。

ただ、「どの施策が伸びているという傾向まではまだ出ていないので、ベースラインを整えている状況」(エニグモ担当者)という。より成果を出すため、「BUYMA」内のUXなどを整えていく方針だ。
今後取り組むのはまず認知の拡大。その課題に対し岩本氏は、「取扱ブランド・カテゴリが幅広いので、『どのブランドがどの国のお客さまに刺さるのか』といったことを検証しやすいと思っている。検証を繰り返すことで、認知度拡大につなげていけるのではないか」と話す。
2026年はキーマーケットでのマーケ施策に注力しつつも、「BUYMA」の導線・利便性にまだまだ向上できる余地があると感じているという。購入方法が他のECより複雑なため、UXなど「BUYMA」上で解決できることは解決していきたいとする。また「BUYMA」自体は日本語対応のみのため、サイト上での多言語化にも取り組んでいきたいという。
海外において「BUYMA」の知名度がまだ低いため、どのように広げていくかが課題。知らないサイトで購入するのはハードルが高いと思うので、キーマーケットへの広告などは行っていきたい。お客さまがより安心して「BUYMA」で買い物をしていただけるような環境構築を進めていく。(エニグモ担当者)
イトーヨーカ堂は2027年2月期、低価格帯プライベートブランド「セブン・ザ・プライス」の商品ラインアップを拡充し、2026年2月期比約3割増の約400アイテム規模まで拡大することをめざす。物価高で高まっている消費者の節約ニーズに対応する。

「セブン・ザ・プライス」は、セブン&アイ・ホールディングスグループのプライベートブランドとして2022年9月に販売を開始。現在、セブン&アイ・ホールディングスグループの店舗とECで展開している。
パッケージの効率化・共通化、物流や生産体制の集約・効率化、納豆にタレやからしを入れないといったシンプルな商品作りの追求――などのコスト圧縮の工夫により、低価格での販売を実現している。
「セブン・ザ・プライス」の前身はイトーヨーカ堂のプライベートブランド「ザ・プライス」。2021年7月に販売開始し、2022年9月に「セブン・ザ・プライス」にリニューアルした。
近年、物価高騰を背景に商品の値上げが続いており、消費者の価格に対する関心は高まっている。「セブン・ザ・プライス」の既存店売上は2025年2月期に前年同期比で約200%、2026年2月期に同約150%となった。2027年2月期は前期比120%の成長を計画している。
2027年2月期は、マヨネーズ、焼きのり、インスタントコーヒーなど、日常の食卓で使用頻度の高いカテゴリーを中心に15アイテムを順次販売する。販売する商品の一例は次の通り。
ボトルキャップはメーカー既存品を使用して資材コストを削減。容量を増やして生産の効率化を図り、製造コストも削減している。期間を集中して生産することで効率化を図り、製造コストを低減。商品設計は酸味を控えたシンプルな配合にしており、無駄をなくしている。

中身のパウチを銀無地パウチにし、パッケージ制作コストを削減。メーカー既存品と同じ原料を活用し、原料調達のコストを削減している。

4月1日から3日までの3日間、「セブン・ザ・プライス」の一部商品を対象に、よりどり2点・よりどり3点で割引販売する企画を行う。
あわせて、「セブン・ザ・プライス」のテーマカラーとしている“赤”にちなんだ「レッドプライスデー」を開催し、食品を中心に特価価格の商品を取りそろえる。

しまむらグループ、「しまむら」「アベイル」「バースデイ」「シャンブル」「ディバロ」の公式EC・アプリを統合。「しまむらパーク」として10月から刷新
2025年9月18日 9:00
クラフトビールのヤッホーブルーイング、数量限定「マジ福袋2026」 を11/3発売。2024年は最短5日で完売
2025年10月23日 6:00
LINEヤフー、「Yahoo!ふるさと納税」で最大100%のPayPayポイントを還元するキャンペーン開始
2025年8月20日 6:30
【2025年上半期の化粧品トレンド】デパコス商品に注目が集まる傾向。大賞はSHISEIDOのセラム
2025年6月5日 9:30
消費者が最も意識している経済圏は「楽天経済圏」で4割超、意識し始めたきっかけは「ECサイト」33%【ポイント活用の意識調査】
2025年7月25日 7:00
コーセー、大谷翔平選手を継続起用。2025年も「コスメデコルテ」の広告モデルに
2025年3月10日 7:00
EC一元管理ASP「CROSS MALL」やBtoB専用ECパッケージ「アラジンEC」などを展開するアイルは4月1日、全社員向けに「ライフサポート休暇」を制定した。従前は無給だった、家族の看護・介護など6つの事由による休暇を、有給休暇として取得できるようにする。取得は月に1日まで。

「ライフサポート休暇」の取得対象となる事由は、①子の看護・行事参加・ワクチン接種 ②家族の介護 ③生理に関わる体調不良 ④不妊治療 ⑤障がいによる通院 ⑥三大疾病・指定難病による通院。
取得単位は「1日」「半日」「時間単位(1時間から取得可能)」で、月に1日まで。年間取得制限は設けていない。対象者は全社員(正社員、契約社員、パートタイマー・アルバイト、嘱託)。入社初日から「ライフサポート休暇」の取得権利を付与する。
社員は、勤怠申請時にシステム上で「ライフサポート休暇」と休暇理由の該当区分を選択すると取得できる。
アイルは2021年に、生理による休暇を年次有給休暇とは別で月1日まで有給休暇として取得できるようにした。従前は無給としていた。近年、生理による休暇の取得率は約22%(2025年1月~2026年1月実績)となっており、必要とする社員に活用されているという。
その経緯を踏まえ、さまざまな事情で定期的に休暇が必要な場合に、性別・年代を問わず有給休暇の残日数を気にすることなく休暇を取得できるよう、有給休暇の用途の拡大を決めた。取得しやすさを重視し、一定時間のみ業務を停止したい場合も有給休暇となるよう、「ライフサポート休暇」は1時間から取得可能とした。
アイルは「年次有給休暇と別で取得できる事由を広げることで、本来心身を休めるための休暇を皆が平等に取得できるよう努める」としている。
アイルの離職率は2.3%となっており、業界平均10.2%を大きく下回っている。2015年からの10年間で社員数は倍増したのに対し、離職率は少なくなった。

アイルはこれまで、組織強化の取り組みとして、育児支援、コロナ禍対応、勤務体制、評価・各部署の活動の可視化などを行ってきた。具体的には、育児休暇制度の充実化、時短勤務制度の延長、在宅勤務やワクチン接種などに関する制度化、部署横断型のコミュニケーション活性化プロジェクトなどを実施してきた。
アイルは「社会動向と社内の声をもとに、都度体制の改善に取り組んでいる」としている。

しまむらグループ、「しまむら」「アベイル」「バースデイ」「シャンブル」「ディバロ」の公式EC・アプリを統合。「しまむらパーク」として10月から刷新
2025年9月18日 9:00
クラフトビールのヤッホーブルーイング、数量限定「マジ福袋2026」 を11/3発売。2024年は最短5日で完売
2025年10月23日 6:00
LINEヤフー、「Yahoo!ふるさと納税」で最大100%のPayPayポイントを還元するキャンペーン開始
2025年8月20日 6:30
【2025年上半期の化粧品トレンド】デパコス商品に注目が集まる傾向。大賞はSHISEIDOのセラム
2025年6月5日 9:30
消費者が最も意識している経済圏は「楽天経済圏」で4割超、意識し始めたきっかけは「ECサイト」33%【ポイント活用の意識調査】
2025年7月25日 7:00
コーセー、大谷翔平選手を継続起用。2025年も「コスメデコルテ」の広告モデルに
2025年3月10日 7:00
SaaS事業やメディア事業、EC事業を手がけるアイブリッジは3月30日、セルフ型アンケートツール「Freeasy(フリージー)」のモニター会員を活用し、「推し活」に関する調査を実施しその結果を公表した。それによると、「推し活」をしている割合は30.0%で、月額支出は1万円未満が多数派。企業が「推し」とコラボした場合、好感度が上がると回答した割合は73.0%にのぼった。

「現在、推し活をしているか」との問いに対し、「している」は30.0%。「以前はしていたが現在はしていない」は7.3%、「興味はあるが未経験」は10.4%で、関心層は合計47.7%に達した。一方、「興味も経験もない」は52.3%だった。

アイブリッジは、推し活実践者の割合が普及理論における「キャズム(16.0%)」を超えている点に着目し、推し活は一部の熱量の高い層にとどまらず、一般化が進んでいると分析している。
推し活に使う月額は、「1千円未満」が25.3%、「1千円以上~5千円未満」が28.7%、「5千円以上~1万円未満」が20.3%で、1万円未満が合計74.3%を占めた。

一方、「1万円以上~2万円未満」は11.7%、「2万円以上~5万円未満」は8.3%、「5万円以上」は5.7%で、1万円以上の支出層は25.7%となった。少額の継続的な消費が中心である一方、一定の高支出層も存在する構図が浮かび上がる。
「推し」と企業のコラボレーションに対する好感度は、「上がる」が33.0%、「やや上がる」が40.0%で、合計73.0%に達した。コラボ施策がブランド好意の形成に寄与しているこ。

また、コラボ商品の購入意向は4割強にとどまったものの、「推し」をきっかけとした購買経験は6割に達した。アイブリッジは、推し活と消費の親和性は高く、特に食品・飲料など日常消費カテゴリーで購買につながりやすいと分析している。
推し活総研が1月に実施した「第3回 推し活実態アンケート調査」を引用し、推し活市場の規模を約4.1兆円と推定。国内の清涼飲料市場(約4.7兆円)に迫る規模とし、特定の趣味領域にとどまらず、日常的な消費市場として拡大しているとした。
佐川急便、従業員の紫外線対策、熱中症対策について「ご理解を賜りますよう、お願い申し上げます」
2025年7月24日 8:30
1位「ヨドバシ」、2位「au PAY マーケット」、3位「Yahoo!ショッピング」、4位「Amazon」、5位「楽天市場」。総合ECのカスタマーセンターサポート満足度
2025年10月21日 7:30
全国一律420円で荷物が送れるヤマト運輸の「こねこ便420」とは? 特長+ネコポスなどとの違い+今後の展望を担当者に聞いた
2025年9月29日 7:00
「Amazon ネットスーパー」が九州に初進出。地場スーパー「マルキョウ」と協業し2024年にスタート
2024年5月22日 7:30
職場で熱中症対策をしないと罰則が課せられるの知ってた? 改正労働安全衛生規則の施行で知っておくべきこと
2025年5月26日 8:30
貯めているポイントのトップは「楽天ポイント」、2位は「Vポイント」、3位は「PayPayポイント」
2024年7月5日 7:00